บทความบรรยาย · ครั้งที่ 4
CBAM, EUDR, PPWR: กฎสามฉบับของ EU ที่ผู้ส่งออกไทยต้องเริ่มเก็บข้อมูลตั้งแต่วันนี้
CBAM เก็บภาระคาร์บอนที่ผู้นำเข้า EUDR ต้องพิสูจน์แปลงปลูกที่ปลอดการทำลายป่า และ PPWR บังคับให้บรรจุภัณฑ์รีไซเคิลได้และเลิกกล่องใหญ่เกินสินค้า ทั้งสามฉบับผูกผู้ผลิตไทยผ่านข้อมูลที่ลูกค้าใน EU ต้องมี บทความนี้ตรวจวันบังคับใช้ ขอบเขต และหน้าที่จากตัวบทใน EUR-Lex แล้วแปลงเป็นรายการข้อมูลที่ต้องเริ่มเก็บ พร้อมส่วนว่าด้วย VAT ส่งออกที่หลายบริษัทปล่อยเงินคืนค้างไว้
สารบัญบทความ
- แกนสำคัญของการบรรยาย
- 1. PPWR: บรรจุภัณฑ์ทุกชิ้นที่วางตลาด EU ต้องรีไซเคิลได้และไม่ใหญ่เกินสินค้า
- ข้อมูลที่ต้องเริ่มเก็บสำหรับ PPWR
- 2. CBAM: ผู้นำเข้าจ่าย แต่ผู้ผลิตที่คาร์บอนสูงคือผู้แพ้
- ข้อมูลที่ต้องเริ่มเก็บสำหรับ CBAM
- 3. EUDR: พิสูจน์ได้ทุกแปลงว่าไม่มีการทำลายป่าหลัง 31 ธันวาคม 2563
- กำหนดบังคับใช้ที่แก้ไขแล้ว
- ข้อมูลที่ต้องเริ่มเก็บสำหรับ EUDR
- 4. ซัพพลายเออร์คือคู่ร่วมความเสี่ยง ไม่ใช่แค่ผู้ขายวัตถุดิบ
- 5. VAT ส่งออก: เงินสดที่ธุรกิจปล่อยค้างไว้
- ขั้นตอนเตรียมองค์กรใน 90 วันแรก
- ขั้นที่ 1: ระบุว่าสินค้าของตนโดนกฎใดบ้าง
- ขั้นที่ 2: ทำแผนที่ข้อมูลที่ยังไม่มี
- ขั้นที่ 3: แก้สัญญากับซัพพลายเออร์และผู้รับจ้างผลิต
- ขั้นที่ 4: ออกแบบบรรจุภัณฑ์ใหม่ตาม PPWR ตั้งแต่ตอนนี้
- ขั้นที่ 5: เริ่มวัดคาร์บอนระดับองค์กรและผลิตภัณฑ์
- ขั้นที่ 6: ปิดช่องว่าง VAT
- ความผิดพลาดที่พบบ่อย
- เช็กลิสต์ข้อมูลที่ต้องเริ่มเก็บ
- สรุป
- แหล่งอ้างอิงสำหรับตรวจทาน
เมื่อถามในห้องบรรยายว่ามีใครรู้จัก CBAM, EUDR หรือ PPWR บ้าง แทบไม่มีมือยกขึ้น ทั้งที่กฎทั้งสามฉบับกำหนดว่าสินค้าไทยจะเข้าสหภาพยุโรปได้หรือไม่ และเข้าได้ด้วยต้นทุนเท่าใด สิ่งที่ทำให้กฎเหล่านี้ต่างจากมาตรฐานสินค้าทั่วไปคือ ผู้มีหน้าที่ตามกฎหมายส่วนใหญ่อยู่ในฝั่ง EU แต่ข้อมูลที่พวกเขาต้องใช้ — ค่าการปล่อยคาร์บอนของโรงงาน พิกัดแปลงปลูก องค์ประกอบวัสดุของบรรจุภัณฑ์ทุกชั้น — อยู่ในมือผู้ผลิตและผู้ส่งออกไทย ใครให้ข้อมูลไม่ได้ ผู้ซื้อก็ต้องหาผู้ขายรายอื่นที่ให้ได้
การบรรยายภาคบ่ายของ ดร.ศรีสลา ภวมัยกุล จัดวางกฎทั้งสามไว้ในบทเรื่อง “ต้นทุน” อย่างจงใจ เพราะข้อกำหนดแต่ละข้อแปลเป็นต้นทุนหรือโอกาสลดต้นทุนโดยตรง: กล่องที่ต้องเล็กลงเท่าสินค้าคือค่าบรรจุภัณฑ์ที่ลดลง คาร์บอนที่ต้องต่ำลงคือค่าพลังงานที่ลดลง และระบบสืบย้อนกลับคือข้อมูลที่ใช้บริหารซัพพลายเออร์ได้ บทความนี้ยืนยันวันบังคับใช้ ขอบเขต และหน้าที่ทุกข้อกับตัวบทใน EUR-Lex และหน้าทางการของคณะกรรมาธิการยุโรป ณ วันที่ 4 กันยายน 2569 แล้วแปลงเป็นรายการสิ่งที่ต้องเริ่มเก็บ พร้อมส่วนท้ายว่าด้วยภาษีมูลค่าเพิ่มส่งออกซึ่งเป็นเงินสดที่หลายบริษัทปล่อยค้างไว้
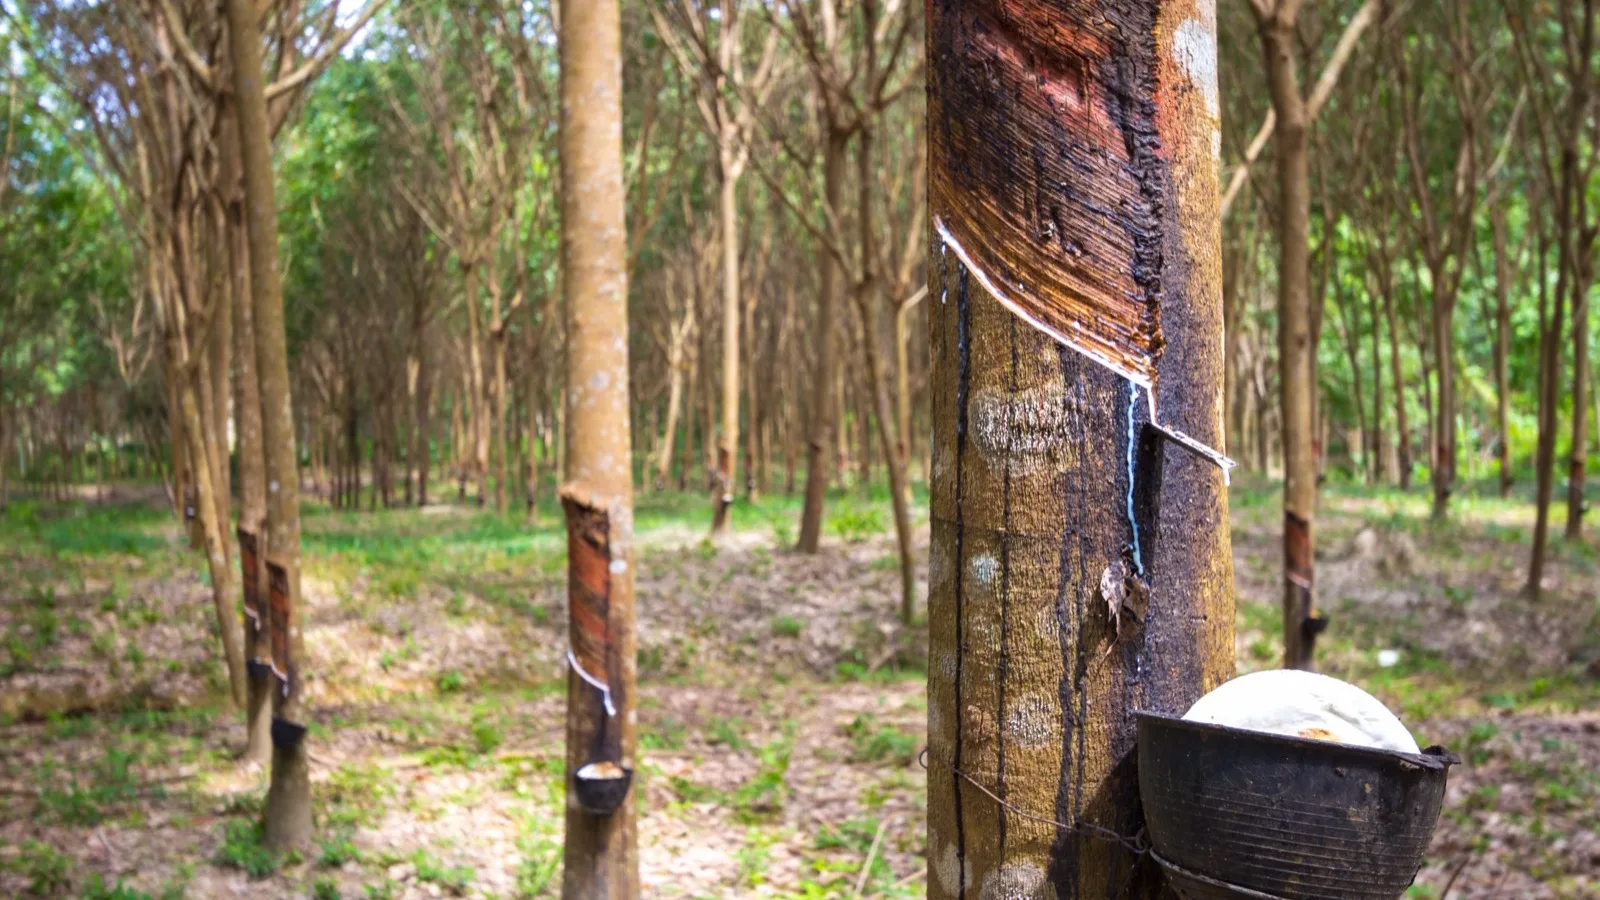
ภาพประกอบจาก Freepik (jcomp) ดาวน์โหลดและจัดเก็บในเว็บไซต์นี้ตามเงื่อนไข free license พร้อมเครดิตใน CREDITS.md ยางพาราเป็นหนึ่งในเจ็ดสินค้าที่อยู่ในขอบเขต EUDR และเป็นสินค้าส่งออกสำคัญของไทย
แกนสำคัญของการบรรยาย
- กฎทั้งสามบังคับที่ฝั่ง EU แต่ข้อมูลที่ต้องใช้อยู่ที่ผู้ผลิตไทย ธุรกิจที่ให้ข้อมูลไม่ได้จะถูกคัดออกจากซัพพลายเชนก่อนจะถึงเรื่องราคา
- PPWR ใช้บังคับแล้วตั้งแต่ 12 สิงหาคม 2569 และข้อกำหนดการออกแบบชุดใหญ่มีผล 1 มกราคม 2573 — สินค้าใหม่ที่กำลังออกแบบบรรจุภัณฑ์วันนี้ควรออกแบบตามกฎนี้เลย
- CBAM เข้าสู่ระยะบังคับเต็มตั้งแต่ 1 มกราคม 2569 สำหรับซีเมนต์ ไฟฟ้า ปุ๋ย เหล็กและเหล็กกล้า อลูมิเนียม ไฮโดรเจน ผู้นำเข้า EU เป็นผู้ซื้อใบรับรอง แต่ต้นทุนไหลกลับมาที่ผู้ผลิตที่คาร์บอนสูง
- EUDR ใช้บังคับ 30 ธันวาคม 2569 (รายเล็ก 30 มิถุนายน 2570) กับโค โกโก้ กาแฟ ปาล์มน้ำมัน ยางพารา ถั่วเหลือง ไม้ และผลิตภัณฑ์ที่ทำจากสิ่งเหล่านี้ โดยต้องพิสูจน์แปลงปลูกได้ทุกแปลง
- ซัพพลายเออร์ที่ไม่ยอมเปิดเผยส่วนผสมหรือแหล่งที่มาคือความเสี่ยงร่วมของผู้ส่งออก ต้องเจรจาใหม่ในฐานะคู่ร่วมความเสี่ยง
- VAT ส่งออกอัตราร้อยละ 0 หมายความว่าภาษีซื้อในประเทศขอคืนได้ การไม่ยื่นหรือยื่นช้าคือเงินสดของธุรกิจที่ค้างอยู่ในระบบ
1. PPWR: บรรจุภัณฑ์ทุกชิ้นที่วางตลาด EU ต้องรีไซเคิลได้และไม่ใหญ่เกินสินค้า
Regulation (EU) 2025/40 ว่าด้วยบรรจุภัณฑ์และขยะบรรจุภัณฑ์ (Packaging and Packaging Waste Regulation — PPWR) ประกาศในราชกิจจานุเบกษา EU เมื่อ 22 มกราคม 2568 และ ใช้บังคับตั้งแต่ 12 สิงหาคม 2569 (Article 71) ขอบเขตกว้างมาก: ใช้กับบรรจุภัณฑ์ทุกชนิดไม่ว่าวัสดุใด และขยะบรรจุภัณฑ์จากทุกภาคส่วน (Article 2) สินค้าไทยที่ส่งเข้า EU จึงอยู่ในขอบเขตทันทีเมื่อบรรจุภัณฑ์ถูกวางตลาดที่นั่น
ข้อกำหนดหลักที่ผู้บรรยายสรุปเป็นสามเรื่อง — ห้ามบรรจุภัณฑ์ที่ไม่จำเป็น ลดการใช้เกินจำเป็น และออกแบบให้รีไซเคิล/ใช้ซ้ำได้ — มีตัวบทและวันบังคับใช้ดังนี้
| ข้อกำหนด | สาระ | วันบังคับใช้ตามตัวบท |
|---|---|---|
| รีไซเคิลได้ (Article 6) | บรรจุภัณฑ์ทุกชิ้นที่วางตลาดต้องรีไซเคิลได้ โดยเงื่อนไข “ออกแบบเพื่อรีไซเคิลวัสดุ” | 1 มกราคม 2573 หรือ 24 เดือนหลัง delegated acts ออก แล้วแต่ช้ากว่า |
| สัดส่วนรีไซเคิลในพลาสติก (Article 7) | ส่วนที่เป็นพลาสติกต้องมีวัสดุรีไซเคิลหลังการบริโภคขั้นต่ำ เช่น ร้อยละ 30 สำหรับ PET ที่สัมผัสอาหาร ร้อยละ 10 สำหรับพลาสติกอื่นที่สัมผัสอาหาร ร้อยละ 30 สำหรับขวดเครื่องดื่มใช้ครั้งเดียว และร้อยละ 35 สำหรับพลาสติกอื่น | 1 มกราคม 2573 หรือ 3 ปีหลัง implementing act แล้วแต่ช้ากว่า |
| ลดน้ำหนักและปริมาตร (Article 10) | ต้องออกแบบให้น้ำหนักและปริมาตรเหลือเท่าที่จำเป็นต่อการใช้งาน และห้ามลักษณะที่มีไว้เพิ่มปริมาตรที่รับรู้ เช่น ผนังสองชั้น ก้นปลอม ชั้นเกินจำเป็น | 1 มกราคม 2573 |
| ฉลากประสาน (Article 12) | บรรจุภัณฑ์ต้องติดฉลากรูปแบบเดียวกันทั้ง EU แสดงองค์ประกอบวัสดุเพื่อการคัดแยก (ไม่ใช้กับ transport packaging ยกเว้น e-commerce) | 12 สิงหาคม 2571 หรือ 24 เดือนหลัง implementing acts แล้วแต่ช้ากว่า |
| พื้นที่ว่างในกล่อง (Article 24) | grouped, transport และ e-commerce packaging ต้องมี empty space ratio ไม่เกินร้อยละ 50 | 1 มกราคม 2573 หรือ 3 ปีหลัง implementing acts แล้วแต่ช้ากว่า |
| รูปแบบต้องห้าม (Article 25) | ห้ามวางตลาดบรรจุภัณฑ์ในรูปแบบและการใช้งานตาม Annex V | 1 มกราคม 2573 |
ผู้บรรยายชี้ว่ากฎเหล่านี้คือโอกาสลดต้นทุนที่ถูกบังคับให้ทำ: กล่องที่เล็กลงเท่าสินค้าและใช้กระดาษรีไซเคิลมักถูกกว่ากล่องใหญ่จากเยื่อใหม่ ส่วนคำถามที่ต้องตอบก่อนออกสินค้าใหม่คือ ใครรับผิดชอบการรีไซเคิลหลังการขายและต้นทุนนั้นอยู่ในราคาหรือไม่
ข้อมูลที่ต้องเริ่มเก็บสำหรับ PPWR
- โครงสร้างบรรจุภัณฑ์ ทุกชั้น ต่อ SKU: วัสดุ น้ำหนัก และสัดส่วนของแต่ละชั้น (sales, grouped, transport)
- ส่วนผสมของวัสดุจากซัพพลายเออร์ (ชนิดพลาสติก สารเคลือบ หมึก กาว) และสัดส่วนวัสดุรีไซเคิล
- ขนาดสินค้าเทียบขนาดกล่อง เพื่อคำนวณ empty space ratio
- ข้อความและสัญลักษณ์บนฉลากที่ผู้นำเข้าต้องใช้ตามฉลากประสาน (รอ implementing acts)
- ข้อตกลงกับผู้นำเข้าว่าใครเป็นผู้รับผิดชอบค่าธรรมเนียม/ระบบรีไซเคิลในประเทศปลายทาง
2. CBAM: ผู้นำเข้าจ่าย แต่ผู้ผลิตที่คาร์บอนสูงคือผู้แพ้
Carbon Border Adjustment Mechanism ตาม Regulation (EU) 2023/956 ใช้กับสินค้าใน Annex I ที่มีถิ่นกำเนิดนอก EU เมื่อนำเข้าสู่อาณาเขตศุลกากรของ EU (Article 2) กลุ่มสินค้าปัจจุบันคือ ซีเมนต์ ไฟฟ้า ปุ๋ย เหล็กและเหล็กกล้า อลูมิเนียม และไฮโดรเจน ตามรหัส CN ที่ระบุ ช่วงเปลี่ยนผ่าน 1 ตุลาคม 2566 – 31 ธันวาคม 2568 มีเพียงหน้าที่รายงาน (Article 32) และ ระยะ definitive เริ่ม 1 มกราคม 2569 (Article 36)
ผู้มีหน้าที่คือผู้นำเข้าใน EU ที่ต้องเป็น authorised CBAM declarant ตามฉบับแก้ไข Regulation (EU) 2025/2083 (17 ตุลาคม 2568) ผู้นำเข้าต้องยื่น CBAM declaration และ surrender ใบรับรองจำนวนเท่ากับ embedded emissions ที่ผ่านการทวนสอบ ภายในวันที่ 30 กันยายนของปีถัดไป โดยครั้งแรกในปี 2570 สำหรับสินค้าที่นำเข้าปี 2569 และรัฐสมาชิกจะเริ่มขายใบรับรองตั้งแต่ 1 กุมภาพันธ์ 2570 ฉบับแก้ไขยังเพิ่มเกณฑ์ de minimis: ผู้นำเข้าที่นำเข้าสินค้ากลุ่มเหล็ก อลูมิเนียม ปุ๋ย และซีเมนต์รวมกันไม่เกิน 50 ตันต่อปี ได้รับยกเว้นหน้าที่ (ไม่รวมไฟฟ้าและไฮโดรเจน)
สิ่งที่ผู้บรรยายเน้นและตัวบทรองรับคือกลไกที่ต้นทุนไหลกลับมาหาผู้ผลิต
- ผู้นำเข้าต้องรู้ค่า embedded emissions ของสินค้าแต่ละรายการ ผู้ผลิตในประเทศที่สามลงทะเบียนข้อมูลโรงงานใน CBAM registry ได้ (Article 10) ผู้ผลิตที่ให้ข้อมูลจริงที่ทวนสอบได้จึงได้เปรียบผู้ที่ต้องถูกคิดด้วยค่า default
- ราคาคาร์บอนที่จ่ายจริงในประเทศต้นทางหักออกจากจำนวนใบรับรองได้ (Article 9) ซึ่งเป็นเหตุผลที่กลไกราคาคาร์บอนในประเทศมีผลต่อความสามารถแข่งขัน
- เมื่อคู่แข่งจากประเทศอื่นผลิตด้วยคาร์บอนต่ำกว่า ผู้นำเข้าจ่ายน้อยกว่า และจะซื้อจากรายนั้น สินค้าไทยที่คาร์บอนสูงจึงแพ้ทั้งที่ราคาหน้าโรงงานเท่ากัน
ขอบเขตของ CBAM อาจขยายในอนาคต บทความนี้ระบุเฉพาะรายการที่อยู่ในตัวบท ณ วันตรวจสอบ ผู้ผลิตสินค้าปลายน้ำที่ใช้เหล็กหรืออลูมิเนียมเป็นวัตถุดิบควรติดตาม Annex I และข้อเสนอแก้ไขของคณะกรรมาธิการ
ข้อมูลที่ต้องเริ่มเก็บสำหรับ CBAM
- ค่าการปล่อยก๊าซเรือนกระจกของกระบวนการผลิตต่อหน่วยสินค้า (direct และ indirect ตามวิธีของ Annex IV) แยกตามสายการผลิตและโรงงาน
- แหล่งพลังงานและปริมาณการใช้ต่อหน่วยผลิต เพื่อคำนวณและเพื่อวางแผนลด (เปลี่ยนเชื้อเพลิง โซลาร์ นำความร้อนกลับมาใช้)
- หลักฐานราคาคาร์บอนที่จ่ายในประเทศ ถ้ามี
- ช่องทางส่งข้อมูลให้ผู้นำเข้า หรือการลงทะเบียนโรงงานใน CBAM registry
- สำหรับองค์กรไทย หน่วยงานที่ดูแลมาตรฐานคาร์บอนฟุตพริ้นท์และโครงการลดก๊าซเรือนกระจกภาคสมัครใจคือ องค์การบริหารจัดการก๊าซเรือนกระจก (TGO) — Carbon Footprint for Organization/Product และ T-VER
3. EUDR: พิสูจน์ได้ทุกแปลงว่าไม่มีการทำลายป่าหลัง 31 ธันวาคม 2563
Regulation (EU) 2023/1115 ว่าด้วยผลิตภัณฑ์ปลอดการทำลายป่า (EU Deforestation Regulation — EUDR) ครอบคลุมสินค้า 7 กลุ่มและผลิตภัณฑ์ที่มี ทำจาก หรือใช้สินค้าเหล่านั้นตาม Annex I ได้แก่ โค โกโก้ กาแฟ ปาล์มน้ำมัน ยางพารา ถั่วเหลือง และไม้ (Article 1) สินค้าจะวางตลาดหรือส่งออกจาก EU ได้ต่อเมื่อครบสามเงื่อนไข (Article 3)
- ปลอดการทำลายป่า (deforestation-free) โดยวันตัดคือ 31 ธันวาคม 2563
- ผลิตตามกฎหมายที่เกี่ยวข้องของประเทศผู้ผลิต
- มี due diligence statement ครอบคลุม
ข้อมูลที่ operator ต้องเก็บตาม Article 9 รวมถึงคำอธิบายสินค้า ปริมาณ ประเทศผู้ผลิต และ geolocation ของทุกแปลงที่ผลิตสินค้านั้น พร้อมวันที่หรือช่วงเวลาผลิต หากผลิตภัณฑ์หนึ่งชิ้นมาจากหลายแปลง ต้องมีพิกัดครบทุกแปลง และการทำลายป่าในแปลงใดแปลงหนึ่งทำให้สินค้าทั้งชุดไม่ผ่าน ข้อมูลต้องเก็บไว้ 5 ปี
กำหนดบังคับใช้ที่แก้ไขแล้ว
Regulation (EU) 2025/2650 (ราชกิจจานุเบกษา EU 23 ธันวาคม 2568) เลื่อนและปรับหน้าที่: ข้อบังคับหลักใช้ตั้งแต่ 30 ธันวาคม 2569 และสำหรับบุคคลธรรมดาและกิจการขนาดจิ๋ว/ขนาดเล็กใช้ตั้งแต่ 30 มิถุนายน 2570 (ยกเว้นผลิตภัณฑ์ที่อยู่ใต้ EU Timber Regulation เดิม) หน้าทางการของคณะกรรมาธิการสรุปการลดภาระว่า หน้าที่ยื่น due diligence statement อยู่ที่ operator ที่วางตลาดครั้งแรกเท่านั้น ผู้ค้าปลายน้ำเก็บเลขอ้างอิงของ statement แทนการยื่นใหม่ และรายเล็กในประเทศความเสี่ยงต่ำยื่นแบบง่าย
ผู้บรรยายเตือนว่า “เลื่อน” ไม่ได้แปลว่า “รอ” เพราะการไล่พิกัดย้อนกลับไปถึงสวนยางหรือไร่กาแฟในต่างจังหวัด และการทำให้ซัพพลายเออร์ต้นน้ำยอมให้ข้อมูล ใช้เวลามากกว่าเวลาที่เหลือ
ข้อมูลที่ต้องเริ่มเก็บสำหรับ EUDR
- ทะเบียนแปลงปลูกของทุกซัพพลายเออร์: พิกัด (จุดหรือรูปหลายเหลี่ยมตามที่ผู้นำเข้าต้องการ) ชื่อผู้ถือครอง และเอกสารสิทธิ/การใช้ที่ดิน
- หลักฐานว่าแปลงนั้นไม่ถูกเปลี่ยนสภาพจากป่าหลัง 31 ธันวาคม 2563 (ภาพถ่ายดาวเทียม เอกสารทางการ)
- ระบบเชื่อม batch/lot ของสินค้ากับแปลงต้นทาง และช่วงเวลาผลิต
- เอกสารความถูกต้องตามกฎหมายไทยของการผลิต (สิทธิที่ดิน แรงงาน สิ่งแวดล้อม) ตามที่ผู้นำเข้าร้องขอ
- นโยบายเก็บรักษาข้อมูล 5 ปี และช่องทางส่งข้อมูลให้ operator ที่ยื่น statement
4. ซัพพลายเออร์คือคู่ร่วมความเสี่ยง ไม่ใช่แค่ผู้ขายวัตถุดิบ
ทั้งสามกฎมีจุดร่วมคือข้อมูลต้นน้ำ ผู้บรรยายเล่าว่า SME ไทยจำนวนมากติดที่ซัพพลายเออร์ไม่ยอมบอกส่วนผสมครบ หรือไม่มีข้อมูลแหล่งที่มา ทำให้ผู้ส่งออกไม่สามารถทำฉลาก คำนวณคาร์บอน หรือพิสูจน์แปลงได้เลย แนวทางที่แนะนำคือเปลี่ยนวิธีคุยกับซัพพลายเออร์
- ขอส่วนผสมและสัดส่วน อย่างน้อยในระดับที่พอใช้กรอกข้อมูลตามกฎ (ไม่จำเป็นต้องเปิดสูตรลับทั้งหมด)
- ขอแหล่งกำเนิดและพิกัดแปลงสำหรับวัตถุดิบเกษตร
- ขอข้อมูลวิธีรีไซเคิล/กำจัดวัสดุ และค่าการปล่อยของวัสดุ
- เขียนความรับผิดชอบหลังการขาย (รีไซเคิล ฉลาก การเรียกคืน) ไว้ในสัญญาซื้อขาย
- สำหรับผู้รับจ้างผลิต (OEM) ให้กำหนดในสัญญาว่าโรงงานต้องส่งข้อมูลเหล่านี้พร้อมสินค้า
5. VAT ส่งออก: เงินสดที่ธุรกิจปล่อยค้างไว้
ผู้บรรยายปิดท้ายด้วยเรื่องภาษีมูลค่าเพิ่ม เพราะเป็นต้นทุนและสภาพคล่องที่ผู้ส่งออกรายเล็กมักไม่ได้บริหาร ตัวบทที่เกี่ยวข้อง ณ วันตรวจสอบ
- การส่งออกสินค้าเสียภาษีมูลค่าเพิ่มในอัตราร้อยละ 0 (ประมวลรัษฎากร มาตรา 80/1 (1)) ผู้ประกอบการจดทะเบียนจึงมีภาษีขายเป็นศูนย์ในส่วนส่งออก ขณะที่ภาษีซื้อจากวัตถุดิบ บรรจุภัณฑ์ ค่าบริการ และค่าขนส่งในประเทศยังเกิดขึ้น ส่วนต่างนี้ขอคืนได้
- แบบ ภ.พ.30 ยื่นภายในวันที่ 15 ของเดือนถัดไป (ฉบับปกติ ณ สำนักงานสรรพากรพื้นที่สาขา) ภาษีซื้อส่วนเกินเลือกยกไปใช้เดือนถัดไปหรือขอคืน และ สิทธิขอคืนมีกำหนด 3 ปีนับแต่วันพ้นกำหนดยื่นแบบสำหรับเดือนภาษีนั้น ตามคู่มือการขอคืนภาษีมูลค่าเพิ่มของกรมสรรพากร (2568) — เอกสารที่ค้างหลายเดือนจึงยังยื่นได้ แต่ควรรีบก่อนหมดสิทธิ
- กรมสรรพากรมีระบบ ผู้ประกอบการส่งออกที่ดี และ ผู้ประกอบการส่งออกขึ้นทะเบียน ซึ่งได้รับคืนภาษีเร็วขึ้นตามหลักเกณฑ์ที่กรมกำหนด ผู้ส่งออกที่มียอดสม่ำเสมอควรศึกษาคุณสมบัติและยื่นคำขอ (บทความนี้ไม่ระบุสัดส่วนยอดขายและจำนวนวันเพราะต้องตรวจกับคำสั่งกรมสรรพากรฉบับปัจจุบัน)
- สินค้าเกษตรไม่แปรรูป: การขายพืชผลทางการเกษตรได้รับยกเว้นภาษีมูลค่าเพิ่ม (มาตรา 81 (1)(ก)) ผู้ที่ขายสินค้ากลุ่มนี้จึงต้องตรวจสถานะของตนเองก่อนวางแผนภาษีซื้อ และผู้ประกอบการที่ได้รับยกเว้นมีสิทธิแจ้งขอจดทะเบียนภาษีมูลค่าเพิ่มได้ (มาตรา 81/3) ซึ่งต้องปรึกษาผู้ทำบัญชีว่าคุ้มหรือไม่สำหรับกิจการของตน
ข้อสรุปเชิงบริหารของผู้บรรยายคือ ภาษีไม่ใช่แค่เรื่องปฏิบัติตามกฎหมาย แต่เป็นส่วนหนึ่งของต้นทุนและสภาพคล่อง และผู้ส่งออกควรมีนักบัญชีที่เข้าใจงานส่งออกโดยเฉพาะ
ขั้นตอนเตรียมองค์กรใน 90 วันแรก
ขั้นที่1ระบุว่าสินค้าของตนโดนกฎใดบ้าง
ตรวจรหัส CN/HS ของสินค้าและวัตถุดิบเทียบ Annex I ของ CBAM และ EUDR และถือว่าบรรจุภัณฑ์ทุกชิ้นอยู่ใน PPWR
ขั้นที่2ทำแผนที่ข้อมูลที่ยังไม่มี
ใช้รายการ “ข้อมูลที่ต้องเริ่มเก็บ” ในแต่ละหัวข้อ ระบุว่าข้อมูลใดมีแล้ว ใดต้องขอจากซัพพลายเออร์ และใดต้องวัดใหม่ (เช่น การใช้พลังงานต่อหน่วย)
ขั้นที่3แก้สัญญากับซัพพลายเออร์และผู้รับจ้างผลิต
เพิ่มข้อสัญญาเรื่องการส่งข้อมูลส่วนผสม แหล่งกำเนิด พิกัดแปลง และค่าการปล่อย พร้อมกำหนดเวลาและผลเมื่อไม่ส่ง
ขั้นที่4ออกแบบบรรจุภัณฑ์ใหม่ตาม PPWR ตั้งแต่ตอนนี้
สินค้าใหม่ให้ออกแบบให้รีไซเคิลได้ ลดชั้น ลดพื้นที่ว่าง และเตรียมข้อมูลฉลาก ส่วนสินค้าเดิมให้วางแผนปรับก่อน 1 มกราคม 2573
ขั้นที่5เริ่มวัดคาร์บอนระดับองค์กรและผลิตภัณฑ์
ใช้แนวทางของ TGO เพื่อให้ตัวเลขทวนสอบได้ และเชื่อมการลดคาร์บอนเข้ากับการลดต้นทุนพลังงาน
ขั้นที่6ปิดช่องว่าง VAT
ตรวจว่ามีภาษีซื้อค้างขอคืนหรือไม่ ยื่นภายในสิทธิ 3 ปี และประเมินว่าเข้าเกณฑ์ผู้ประกอบการส่งออกที่ดี/ขึ้นทะเบียนได้หรือไม่
ความผิดพลาดที่พบบ่อย
- คิดว่ากฎ EU เป็นเรื่องของผู้นำเข้า จึงไม่เตรียมข้อมูล จนถูกคัดออกจากรายชื่อผู้ขาย
- อ่านว่า EUDR “เลื่อน” แล้วหยุดทำระบบสืบย้อนกลับ
- ออกแบบสินค้าใหม่ด้วยกล่องใหญ่กว่าสินค้าและวัสดุหลายชั้น ทั้งที่ต้องแก้ใหม่ก่อน 2573
- ไม่มีข้อมูลส่วนผสมจากซัพพลายเออร์ ทำให้ทำฉลากและคำนวณคาร์บอนไม่ได้
- ปล่อยให้ผู้นำเข้าใช้ค่า default ของการปล่อยคาร์บอน ทั้งที่ค่าจริงต่ำกว่า
- ไม่ยื่นขอคืนภาษีซื้อของกิจการส่งออก หรือทิ้งไว้จนพ้น 3 ปี
- ไม่แยกว่าสินค้าของตนเป็นสินค้าเกษตรที่ได้รับยกเว้น VAT หรือสินค้าแปรรูป
เช็กลิสต์ข้อมูลที่ต้องเริ่มเก็บ
- [ ] รหัส CN/HS ของสินค้าและวัตถุดิบเทียบ Annex I ของ CBAM และ EUDR
- [ ] โครงสร้างบรรจุภัณฑ์ทุกชั้นต่อ SKU: วัสดุ น้ำหนัก สัดส่วน วัสดุรีไซเคิล
- [ ] ขนาดสินค้าเทียบขนาดกล่อง (empty space ratio)
- [ ] ค่าการปล่อยก๊าซเรือนกระจกต่อหน่วยผลิต และแหล่งพลังงาน
- [ ] ทะเบียนแปลงปลูกพร้อมพิกัดและเอกสารสิทธิของทุกซัพพลายเออร์เกษตร
- [ ] หลักฐานสถานะป่า ณ 31 ธันวาคม 2563 ของแปลงเหล่านั้น
- [ ] ระบบเชื่อม batch กับแปลง และการเก็บข้อมูล 5 ปี
- [ ] ข้อสัญญาซัพพลายเออร์/OEM เรื่องการส่งข้อมูล
- [ ] ปฏิทิน: 12 ส.ค. 2569 (PPWR ใช้บังคับ) · 30 ก.ย. 2570 (CBAM surrender ครั้งแรก) · 30 ธ.ค. 2569 / 30 มิ.ย. 2570 (EUDR) · 1 ม.ค. 2573 (PPWR design)
- [ ] สถานะ VAT: ภาษีซื้อค้าง สิทธิ 3 ปี และเกณฑ์ผู้ประกอบการส่งออกที่ดี
สรุป
กฎสามฉบับของ EU ไม่ได้ถามว่าผู้ส่งออกไทยอยากทำหรือไม่ แต่ถามว่าให้ข้อมูลได้หรือไม่: คาร์บอนต่อหน่วยที่ทวนสอบได้ พิกัดแปลงที่ปลอดการทำลายป่าหลัง 31 ธันวาคม 2563 และองค์ประกอบบรรจุภัณฑ์ทุกชั้นที่รีไซเคิลได้ ผู้ที่เริ่มเก็บข้อมูลและแก้สัญญาซัพพลายเออร์วันนี้จะได้สองอย่างพร้อมกัน — สิทธิอยู่ในซัพพลายเชนของลูกค้า EU และต้นทุนบรรจุภัณฑ์ พลังงาน และภาษีที่ต่ำลงจากการมองต้นทุนทั้งห่วงโซ่
แหล่งอ้างอิงสำหรับตรวจทาน
- การบรรยาย “Export Costing & Pricing Strategy” และ “Export Price Sheet” ภาคบ่าย วันที่ 4 กันยายน 2569 โดย ดร.ศรีสลา ภวมัยกุล (ตอนที่ 2)
- Regulation (EU) 2025/40 on packaging and packaging waste (PPWR) — https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32025R0040 (สืบค้น 4 กันยายน 2569)
- Regulation (EU) 2023/956 establishing a carbon border adjustment mechanism (CBAM) — https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32023R0956 (สืบค้น 4 กันยายน 2569)
- Regulation (EU) 2025/2083 amending Regulation (EU) 2023/956 (CBAM simplification) — https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32025R2083 (สืบค้น 4 กันยายน 2569)
- European Commission, Access2Markets, “Start of the definitive period of the CBAM in the EU” (28 มกราคม 2569) — https://trade.ec.europa.eu/access-to-markets/en/news/start-definitive-period-cbam-eu (สืบค้น 4 กันยายน 2569)
- Regulation (EU) 2023/1115 on deforestation-free products (EUDR) — https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32023R1115 (สืบค้น 4 กันยายน 2569)
- Regulation (EU) 2025/2650 amending Regulation (EU) 2023/1115 — https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32025R2650 (สืบค้น 4 กันยายน 2569)
- European Commission, Access2Markets, “Delay until December 2026 and other developments in the implementation of the EUDR Regulation” (28 มกราคม 2569) — https://trade.ec.europa.eu/access-to-markets/en/news/delay-until-december-2026-and-other-developments-implementation-eudr-regulation (สืบค้น 4 กันยายน 2569)
- ประมวลรัษฎากร มาตรา 80/1, 81 และ 81/3 — https://www.rd.go.th/5206.html (สืบค้น 4 กันยายน 2569)
- กรมสรรพากร, “คู่มือผู้ประกอบการ กรณีขอคืนภาษีมูลค่าเพิ่ม” (2568) — https://www.rd.go.th/fileadmin/user_upload/lorkhor/newspr/2025/vat_refund.pdf (สืบค้น 4 กันยายน 2569)
- กรมสรรพากร, “ผู้ประกอบการส่งออก” และ “ผู้ประกอบการส่งออกที่ดี” — https://rd.go.th/10608.html และ https://www.rd.go.th/12949.html (สืบค้น 4 กันยายน 2569)
- องค์การบริหารจัดการก๊าซเรือนกระจก (องค์การมหาชน), T-VER และ Thai Carbon Label — https://ghgreduction.tgo.or.th/en/t-ver-en.html และ https://thaicarbonlabel.tgo.or.th/ (สืบค้น 4 กันยายน 2569)
หมายเหตุบรรณาธิการ: บทความนี้สังเคราะห์จากบันทึกการบรรยายภาคบ่ายตอนที่ 2 บทสรุปที่สร้างด้วย AI และตัวบทกฎหมายที่ระบุข้างต้น วันบังคับใช้ ขอบเขตสินค้า เกณฑ์ และหน้าที่ทุกข้อตรวจกับ EUR-Lex และหน้าทางการของคณะกรรมาธิการยุโรป ณ วันที่ 4 กันยายน 2569 ข้อความในห้องบรรยายที่ยืนยันกับตัวบทไม่ได้ถูกตัดออก ได้แก่ รายการขยายขอบเขต CBAM ในอนาคต จำนวนประเทศสมาชิก ราคาใบรับรอง เกณฑ์สัดส่วนยอดขายและจำนวนวันคืนภาษีของผู้ประกอบการส่งออกที่ดี และรายการอากรขาออก ตัวอย่างการบริหารต้นทุน (Amoeba, activity-based costing, 5ส, Milk Run) อยู่ในบทความเรื่องการคำนวณต้นทุนและการตั้งราคาส่งออก ภาพหน้าปกเป็นภาพ Freepik ที่ดาวน์โหลดและให้เครดิตในเว็บไซต์นี้ แผนภาพทั้งสองเป็น SVG ที่กองบรรณาธิการวาดขึ้นใหม่เป็นภาษาอังกฤษจากตัวบท ไม่ใช่ภาพจากเอกสารการสอน เนื้อหานี้เป็นกรอบสำหรับตรวจสอบกรณีของตนเอง ไม่ใช่คำปรึกษากฎหมายหรือภาษี กฎของ EU มี delegated/implementing acts ที่ทยอยออกและอาจเปลี่ยนวันบังคับใช้ของบางมาตรา ส่วนหลักเกณฑ์ภาษีไทยต้องตรวจกับประกาศและคำสั่งฉบับปัจจุบันของกรมสรรพากรก่อนใช้จริง